Gérer un budget serré sans découvert : reste à vivre, enveloppes et réserve
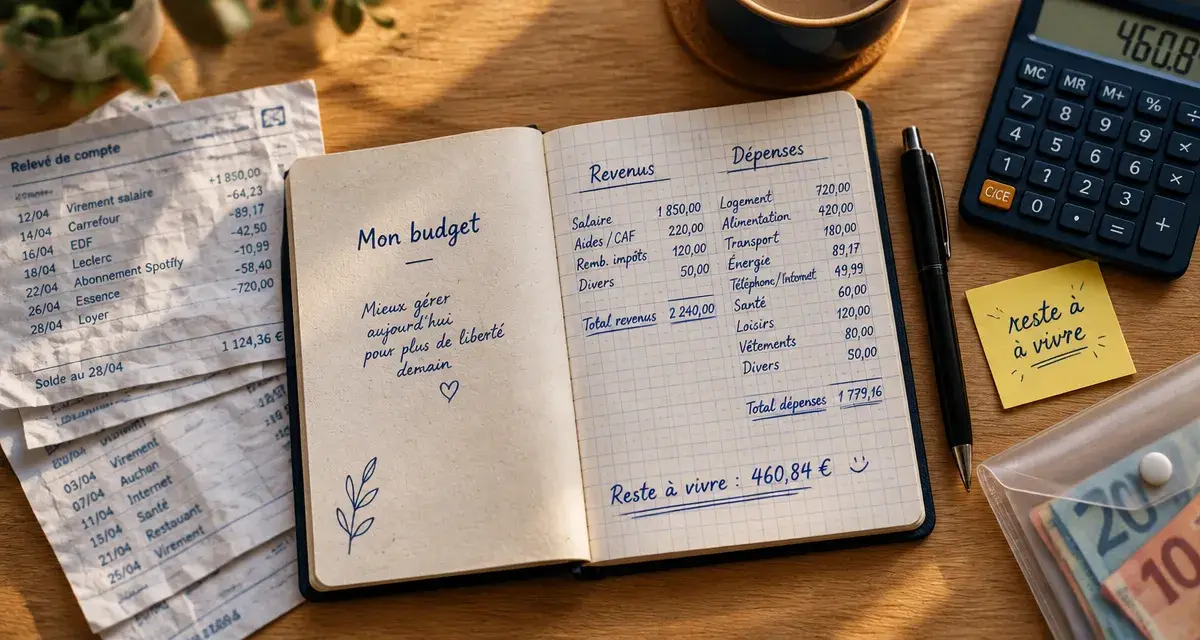
Quand chaque fin de mois devient une source d’inquiétude, la priorité n’est pas de tout supprimer. Il faut savoir ce qui peut être dépensé sans mettre en danger le loyer, les factures ou les prélèvements à venir. Pour gérer un budget serré, rendez l’argent visible, hiérarchisez les dépenses et gardez une marge, même modeste. Une méthode simple permet de reprendre progressivement le contrôle.
Commencer par une photographie honnête de votre mois
Un budget efficace ne repose pas sur ce que vous aimeriez dépenser, mais sur ce qui entre et sort réellement du compte. Prenez les relevés des deux ou trois derniers mois et notez toutes les recettes : salaire, allocations, pension, revenus complémentaires ou remboursements réguliers. En face, inscrivez chaque dépense, y compris les petits paiements par carte qui semblent anodins.
| Catégorie | À inscrire | Exemples |
|---|---|---|
| Revenus | Sommes réellement perçues | Salaire, aide au logement, pension, missions |
| Charges fixes | Montants prélevés ou dus chaque mois | Loyer, crédit, assurance, énergie, téléphone |
| Dépenses variables | Montants qui changent selon les semaines | Courses, carburant, vêtements, sorties |
| Dépenses occasionnelles | Échéances prévisibles mais non mensuelles | Anniversaire, impôt, réparation, rentrée scolaire |
Cette distinction aide à repérer les marges de manœuvre. Les charges fixes sont difficiles à modifier à court terme, tandis que les dépenses variables peuvent être ajustées semaine après semaine. Les dépenses occasionnelles ne sont pas de véritables surprises lorsqu’elles sont prévisibles : elles deviennent problématiques lorsqu’elles n’ont pas été anticipées. Conservez aussi les tickets, factures et confirmations de paiement. Ces justificatifs permettent de vérifier un débit, d’éviter un double achat et de contester une anomalie si nécessaire.
Calculer le reste à vivre pour fixer une limite concrète
Le reste à vivre correspond à l’argent disponible après le paiement des charges obligatoires. Le calcul est simple : revenus mensuels moins charges fixes, mensualités de crédit et dépenses incontournables déjà prévues. Ce montant ne représente pas une somme à dépenser sans compter. Il doit couvrir l’alimentation, les transports, les imprévus, les loisirs et, si possible, une petite épargne.
Transformer le montant mensuel en enveloppes hebdomadaires
Une somme mensuelle paraît souvent plus confortable qu’elle ne l’est réellement. Divisez votre reste à vivre par quatre pour obtenir une enveloppe hebdomadaire. Avec 400 € après les charges fixes, votre repère est de 100 € par semaine. Vous pouvez ensuite répartir ce montant entre les courses, les transports et les dépenses personnelles.
Le système des enveloppes peut être matériel ou numérique. L’essentiel est de respecter la destination de chaque somme : l’enveloppe « loisirs » ne doit pas servir à absorber une semaine de courses trop coûteuse. Chaque achat réduit la marge disponible jusqu’à la prochaine entrée d’argent. Avant de payer, demandez-vous quelle enveloppe il entame et ce qu’elle devra encore financer.
Prévoir le mois avant le premier prélèvement
Dès l’arrivée du salaire ou de vos revenus, mettez de côté les sommes destinées au loyer, aux factures et aux échéances connues. Programmez les paiements lorsque c’est possible et inscrivez les dates importantes dans un calendrier. Cette organisation évite de confondre le solde affiché sur le compte avec l’argent réellement disponible. Un compte créditeur peut déjà contenir le montant d’une assurance annuelle ou d’une facture d’énergie à venir.
Réduire d’abord les dépenses qui reviennent tous les mois
Réduire une dépense ponctuelle aide une fois. Diminuer un prélèvement récurrent soulage le budget chaque mois. Examinez vos contrats et abonnements : énergie, internet, téléphonie, assurance, streaming, salle de sport, stockage en ligne ou options bancaires. Supprimez d’abord ce qui n’est plus utilisé, puis comparez les offres équivalentes.
Faites le point sur votre budget et votre reste à vivre – Un outil officiel pour analyser votre budget et connaître précisément votre reste à vivre à un instant donné.
- Vérifiez les garanties avant de changer d’assurance. Une cotisation moins chère n’a d’intérêt que si la protection reste adaptée.
- Examinez vos factures d’énergie et vos habitudes de consommation. Un chauffe-eau est généralement recommandé entre 50 et 55 °C.
- Demandez un récapitulatif de vos frais bancaires et surveillez les commissions liées au découvert ou aux incidents.
- Regroupez les dates d’échéance dans un même tableau pour repérer les mois particulièrement chargés.
- Résiliez les essais gratuits et les abonnements oubliés avant leur renouvellement automatique.
Comparer ne signifie pas souscrire à la première promotion. Regardez le prix après la période d’appel, les frais annexes, la durée d’engagement et les conditions de résiliation. Pour l’assurance habitation ou automobile, un changement d’assureur est possible au bout d’un an de contrat. Si le logement, le travail ou la situation familiale évoluent, relisez aussi vos contrats. Une formule adaptée il y a deux ans ne l’est pas forcément aujourd’hui.
Faire baisser les dépenses courantes sans dégrader le quotidien
Les courses, les transports et les achats du quotidien sont des postes où les écarts s’accumulent vite. L’objectif n’est pas de chercher le prix le plus bas à tout prix, mais d’éviter le gaspillage, les achats par réflexe et les solutions coûteuses choisies dans l’urgence.
Courses : acheter pour les repas réellement prévus
Préparez quelques repas simples avant de faire les courses, vérifiez les placards et établissez une liste. Comparez les prix au kilo ou au litre plutôt que le prix affiché en rayon. Les produits de saison, les formats adaptés au foyer et la cuisine maison permettent souvent de mieux maîtriser la dépense.
Surveillez aussi les dates. La date limite de consommation concerne la sécurité de certains aliments, tandis que la date de durabilité minimale indique surtout une qualité optimale. Un produit peut parfois rester consommable après cette seconde date si son emballage et son aspect sont corrects.
Achats non essentiels : introduire un délai plutôt qu’une interdiction
Pour les vêtements, équipements, objets décoratifs ou achats en ligne, appliquez la règle des 72 heures. Placez l’article dans une liste, attendez trois jours, puis vérifiez si l’achat répond toujours à un besoin, s’il existe déjà une alternative et s’il entre dans l’enveloppe prévue. La seconde main est particulièrement utile pour les vêtements, les meubles, les livres, les jouets ou le matériel ponctuel. Elle réduit la facture sans transformer chaque achat en frustration.
Pour les déplacements, calculez le coût complet d’une voiture : carburant, assurance, entretien, stationnement et réparations. Selon vos trajets, les transports collectifs, le vélo ou le covoiturage peuvent offrir une alternative. Lorsque vous êtes salarié, l’employeur prend en charge au minimum 50 % des transports publics. Intégrez ce remboursement à votre budget, car il réduit une dépense régulière.
Sécuriser les imprévus et réagir avant le découvert
Mettre de l’argent de côté avec peu de revenus reste utile, à condition de viser un montant réaliste. Un virement automatique de 10 €, 20 € ou 30 € par mois vers un livret d’épargne crée une réserve sans exiger un effort impossible. Pour des revenus mensuels inférieurs à 1 000 €, un objectif de 5 % d’épargne est souvent évoqué ; entre 1 000 € et 1 500 €, 10 %, puis 15 % entre 1 500 € et 2 000 €. Ces repères doivent être adaptés à vos charges réelles. Commencer petit et tenir dans la durée vaut mieux qu’un objectif trop ambitieux abandonné au deuxième mois.
Si le découvert se répète, n’attendez pas que les frais aggravent la situation. Identifiez la cause : mensualité trop élevée, échéance annuelle oubliée, revenus irréguliers ou dépenses courantes supérieures au reste à vivre. Contactez les organismes concernés avant un retard de paiement pour demander un aménagement ou un étalement lorsque cela est possible.
Évitez de compenser un manque structurel avec un crédit renouvelable. Un regroupement de crédits peut réduire les mensualités, mais il peut aussi augmenter le coût total et allonger la durée de remboursement. Cette solution doit donc être étudiée avec prudence, en tenant compte de la dette globale et de la capacité réelle à rembourser.
Enfin, faites un point rapide une fois par semaine, puis un bilan plus complet en fin de mois. Notez ce qui a fonctionné, ce qui a dérapé et une seule correction à appliquer le mois suivant. Cette régularité réduit le stress financier : votre budget devient un outil de décision, pas un rappel permanent de ce qui manque.
Articles qui pourraient vous intéresser :
 Feuille de budget mensuel vierge : 5 colonnes pour reprendre le contrôle de vos finances
 Personnaliser sa coque de téléphone transparente : 4 méthodes créatives et durables
 Dépenser moins : 4 leviers concrets pour réduire votre budget sans vous priver
 Télétravail pour arrondir ses fins de mois : 15 à 45 € de l’heure et 4 réflexes anti-arnaques