Pourquoi la vie est-elle chère : inflation, logement et pouvoir d’achat
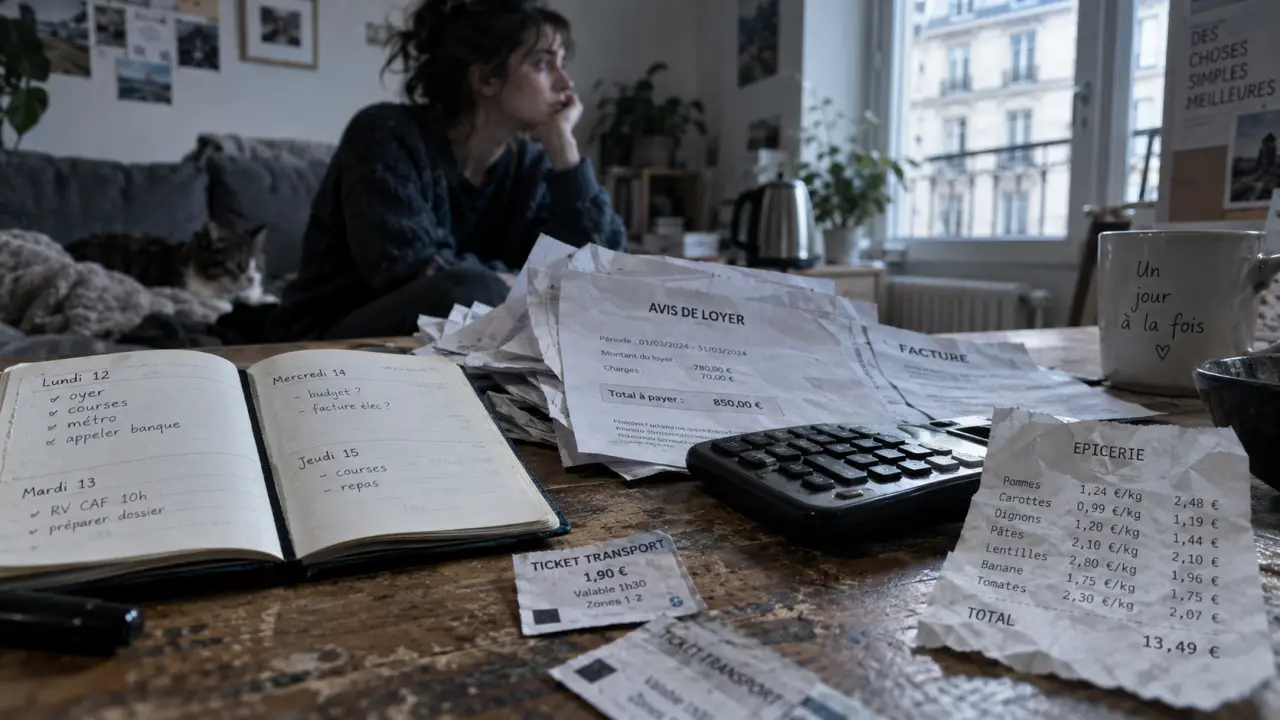
Quand la vie est chère, les prix affichés ne sont qu’une partie du problème. Le budget est aussi pris entre les dépenses fixes, les trajets obligés, les imprévus et un revenu qui ne progresse pas toujours au même rythme. Pour comprendre où part l’argent et comparer un pays, une ville ou un territoire, il faut distinguer le coût de la vie, le logement et le pouvoir d’achat.
Pourquoi la vie est-elle chère pour tant de ménages ?
La hausse générale des prix, ou inflation, réduit la quantité de biens et de services accessible avec un même revenu. Le ressenti de la vie chère dépend toutefois surtout des dépenses difficiles à repousser : loyer, énergie, alimentation, assurance, transport, garde d’enfants ou santé. Quand plusieurs de ces postes augmentent en même temps, les arbitrages arrivent vite : moins de loisirs, une alimentation plus contrainte, des soins reportés ou une épargne qui disparaît.
Le logement fixe le seuil de pression financière
Le loyer est souvent le premier poste à examiner, car il revient chaque mois et laisse peu de marge de manœuvre. À Paris, un studio coûte entre 800 et 1 200 euros mensuels, tandis qu’un deux-pièces peut dépasser 1 500 à 2 000 euros. Dans une grande ville de province, un studio peut commencer autour de 500 euros. Dans certaines villes moyennes, un logement peut parfois coûter moins de 400 euros. À revenu égal, cet écart modifie fortement le reste à vivre et les choix possibles au quotidien.
Les dépenses variables deviennent moins variables qu’on le croit
Les courses, le carburant, les abonnements et les factures d’énergie semblent ajustables. Pourtant, chacun répond à un besoin régulier. L’alimentation représente 15 à 20 % du budget mensuel d’un foyer. Une personne seule économe peut viser 200 à 250 euros par mois, tandis qu’un mode de vie plus confortable peut porter cette somme jusqu’à 400 euros. Pour un couple, comptez environ 500 euros. Pour une famille avec deux enfants, le budget alimentaire atteint généralement 600 à 900 euros.
La pression budgétaire se propage d’un poste à l’autre. Un loyer élevé peut obliger à habiter plus loin, ce qui augmente le temps de trajet et les frais de transport. La fatigue qui en découle peut ensuite favoriser les achats de dépannage ou les repas pris à l’extérieur. Observer cette chaîne de conséquences est plus utile que de surveiller uniquement la dépense la plus visible. Un budget solide limite les coûts en cascade, par exemple en rapprochant le logement du travail, de l’école et des commerces.
Comparer les pays sans confondre prix et pouvoir d’achat
Un pays peut sembler cher tout en offrant des salaires qui absorbent mieux les dépenses. Un classement du coût de la vie doit donc être lu avec plusieurs indicateurs : coût courant, loyer, courses, restaurants et pouvoir d’achat local. Un indice n’est pas un budget en euros. Il situe un pays par rapport à d’autres, selon un panier de consommation et une méthode donnée.
Consultez les indices officiels des prix à la consommation – Accédez aux séries détaillées de l’Insee par regroupement de produits et nomenclature COICOP, dans l’ancienne base 2015.
| Pays | Indice du coût de la vie | Indice de loyer | Pouvoir d’achat local |
|---|---|---|---|
| Bermudes | 135,80 | Non disponible | Non disponible |
| Suisse | 109,79 | 47,94 | 165,68 |
| États-Unis | 69,73 | 37,07 | 144,52 |
| France | 66,90 | 20,58 | 113,34 |
| Allemagne | 67,98 | 22,01 | 129,97 |
| Espagne | 51,39 | 22,27 | 96,75 |
| Portugal | 48,66 | 23,45 | 65,34 |
La France se situe légèrement sous l’Allemagne sur l’indice global. Son indice des courses atteint toutefois 73,76 et celui des restaurants 64,73. La Suisse affiche des prix très élevés, avec un indice des courses de 109,47, mais son pouvoir d’achat local est également supérieur. Une comparaison utile associe donc toujours les prix aux revenus accessibles, au logement recherché et au rythme de vie envisagé. Le même indice peut produire des situations très différentes selon le salaire et la composition du foyer.
En France, la ville et le mode de déplacement changent la donne
Dire que la France est chère ne suffit pas. Les écarts entre Paris, une métropole, une ville moyenne et une zone rurale sont importants. Les grandes villes concentrent les emplois, les universités, les services et les transports, mais cette attractivité se retrouve dans les loyers. À l’inverse, un logement moins cher peut entraîner une dépendance à la voiture, avec le carburant, l’entretien, l’assurance et le stationnement.
Transport : comparer le forfait et le coût complet
Un abonnement mensuel coûte environ 86 euros à Paris, 69 euros à Lyon et 30 à 50 euros dans les villes moyennes. Ce poste reste prévisible, contrairement à une voiture utilisée quotidiennement. À Paris, le stationnement peut atteindre 400 euros par mois. Avant de choisir une commune, calculez le coût complet d’un trajet : abonnement ou carburant, parking, temps de parcours et fréquence des déplacements. Un loyer plus bas ne réduit pas forcément le budget global si les déplacements deviennent longs et fréquents.
DROM : des surcoûts structurels à comprendre
En Guadeloupe, Martinique, Guyane, à La Réunion ou à Mayotte, la vie chère est aussi liée à l’éloignement géographique, au fret, aux contraintes logistiques et à la dépendance à certains produits importés. L’octroi de mer entre dans la composition des prix. Il ne résume pas à lui seul les écarts, qui doivent aussi être examinés avec les coûts d’approvisionnement, les marges et la concurrence locale.
Le bouclier qualité-prix vise à encadrer une sélection de produits de consommation courante. Pour réduire la facture, comparez les formats et les enseignes, et regardez les produits locaux ou de saison. Les écarts de prix ne se lisent pas seulement sur le montant final : la composition du panier et la fréquence des achats comptent aussi.
Construire un budget mensuel qui résiste aux imprévus
Un budget réaliste ne consiste pas à additionner le loyer et les courses. Il doit inclure les charges, le téléphone, Internet, les assurances, la santé, les vêtements, les frais bancaires, les cadeaux, les réparations et une petite réserve. Sans ligne dédiée aux dépenses imprévues, une dépense exceptionnelle donne l’impression que le budget a échoué, alors qu’elle fait partie de la vie courante.
- Étudiant : un budget mensuel de 800 à 1 200 euros impose généralement de surveiller en priorité le logement, les repas et les transports.
- Jeune actif célibataire : prévoyez 1 800 à 2 500 euros selon la ville, le niveau de confort et les trajets professionnels.
- Famille avec deux enfants : une enveloppe de 3 500 à 5 000 euros intègre un logement plus grand, l’alimentation, la mobilité et les dépenses liées aux enfants.
Pour établir votre propre repère, partez du revenu net réellement disponible. Retirez ensuite les dépenses fixes, puis répartissez le solde entre alimentation, transport, santé, loisirs et épargne de précaution. Réévaluez ce calcul dès qu’un contrat, un logement ou un trajet change. Le bon budget n’est pas le plus strict. C’est celui qui laisse une marge après les besoins essentiels et qui reste applicable plusieurs mois.
Réduire les dépenses sans s’épuiser à chercher chaque promotion
Les économies les plus durables viennent des postes récurrents. Renégocier ou comparer une assurance, adapter un abonnement peu utilisé, partager un logement, privilégier les transports publics ou regrouper les déplacements produit souvent davantage d’effet qu’une succession de petites privations. Pour les courses, préparez des menus simples, vérifiez le prix au kilo, comparez plusieurs enseignes et utilisez les promotions uniquement sur les produits réellement consommés.
Les aides peuvent aussi modifier le reste à charge. Selon la situation, l’aide personnalisée au logement, l’allocation de logement sociale, la Complémentaire santé solidaire ou l’aide médicale de l’État peuvent alléger certaines dépenses essentielles. Vérifiez vos droits lors d’un déménagement, d’une baisse de revenus, d’une arrivée en France ou d’un changement dans la composition du foyer. Ces événements peuvent modifier l’équilibre du budget.
Évitez enfin de transformer chaque décision en recherche permanente du prix le plus bas. La vie chère fatigue aussi parce qu’elle impose une vigilance continue. Automatisez ce qui peut l’être : virement vers une épargne de sécurité, liste de courses, plafonds par catégorie et date mensuelle de contrôle. Vous gagnerez en visibilité sans faire de votre budget une contrainte quotidienne.
Articles qui pourraient vous intéresser :
 Personnaliser sa coque de téléphone transparente : 4 méthodes créatives et durables
 Dépenser moins : 4 leviers concrets pour réduire votre budget sans vous priver
 Télétravail pour arrondir ses fins de mois : 15 à 45 € de l’heure et 4 réflexes anti-arnaques
 Durée de vie du moustique : pourquoi les femelles vivent-elles plus longtemps ?