Exemple de budget pour une famille de 4 personnes : 3 000 € répartis par poste
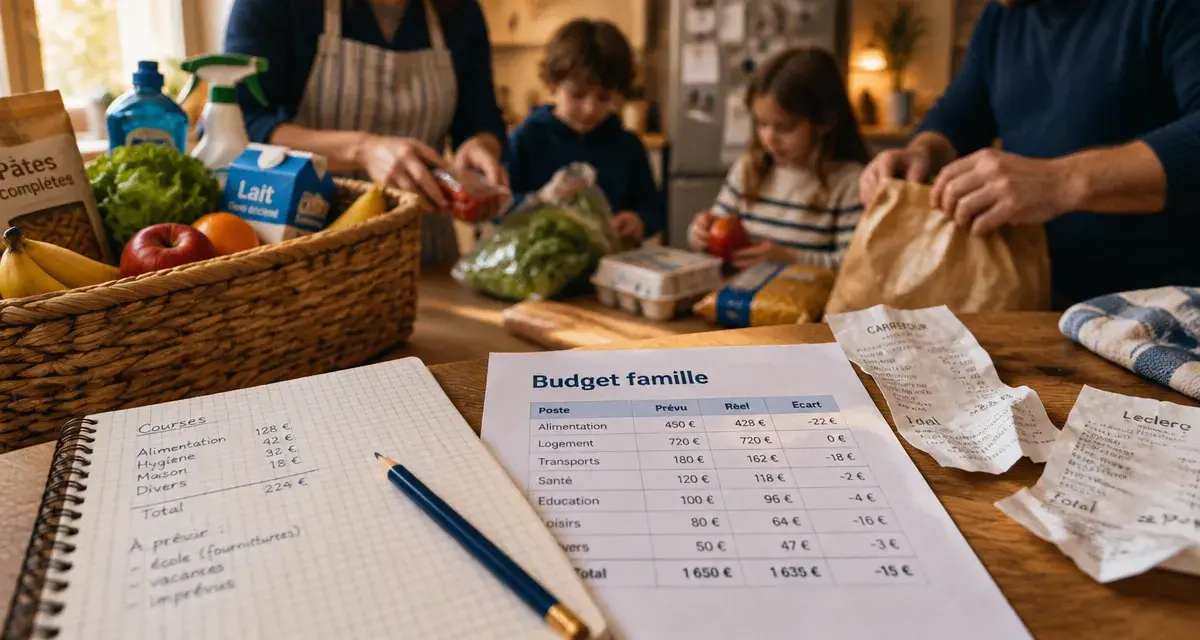
Pour une famille composée de deux adultes et deux enfants, il faut distinguer le budget familial total du seul budget courses. Le premier inclut le logement, les transports, les assurances, les enfants et les imprévus. Le second concerne l’alimentation, avec parfois l’hygiène et l’entretien. Voici un exemple chiffré pour bâtir un budget réaliste, puis l’adapter à votre foyer.
Un exemple de budget famille 4 personnes à 3 000 € par mois
Le tableau ci-dessous présente un budget mensuel fictif pour un foyer de quatre personnes disposant de 3 600 € de revenus nets. Il ne s’agit pas d’une moyenne nationale. Le logement, la région, l’âge des enfants et les habitudes de consommation peuvent modifier fortement les montants. Cet exemple fournit toutefois une base claire pour comparer vos propres dépenses.
Données officielles sur les revenus et dépenses des ménages – Découvrez les résultats de l’enquête INSEE Budget de famille sur les revenus, les achats, les montants dépensés et les lieux de consommation.
| Poste de dépense | Budget mensuel | Nature de la dépense |
|---|---|---|
| Logement, charges et énergie | 1 100 € | Fixe ou difficilement compressible |
| Alimentation, hygiène et entretien | 600 € | Variable |
| Transport | 350 € | Fixe et variable |
| Assurances, téléphone et internet | 180 € | Fixe |
| Santé et soins | 100 € | Variable |
| École, enfants et activités | 180 € | Occasionnelle et variable |
| Vêtements et équipement | 100 € | Occasionnelle |
| Loisirs, sorties et petits plaisirs | 150 € | Compressible |
| Provision pour imprévus et dépenses annuelles | 240 € | Prévisionnelle |
| Total budgété | 3 000 € | Budget mensuel global |
Dans cet exemple, 600 € restent disponibles sur les revenus du foyer après les dépenses prévues. Cette marge peut servir à constituer une épargne de précaution, rembourser un crédit, financer un projet ou absorber un mois plus coûteux. Le total dépensé ne suffit donc pas pour juger l’équilibre du budget. Il faut aussi calculer le reste à vivre, c’est-à-dire la somme qui demeure après le règlement des charges obligatoires.
Quel budget courses prévoir pour deux adultes et deux enfants ?
Les repères disponibles situent les courses d’une famille de quatre personnes entre environ 385 € et 650 € par mois. L’écart dépend du contenu du panier, de la région, du niveau de gamme et du périmètre retenu. Un budget de 500 € peut servir de point de départ courant. Avec 600 €, il devient plus facile d’inclure les produits d’hygiène, d’entretien, les goûters, les boissons et quelques achats imprévus.
Passer d’un budget mensuel à un plafond hebdomadaire
Pour obtenir un repère plus réaliste, divisez le montant mensuel par 4,3 plutôt que par quatre. Un budget de 600 € ne correspond donc pas à quatre semaines de 150 €, car un mois moyen compte un peu plus de quatre semaines. Avec 550 € par mois, le plafond hebdomadaire est d’environ 128 €. Avec 600 €, il se situe autour de 140 €. Ce calcul permet de corriger le rythme des achats dès les premières semaines, au lieu de constater le dépassement en fin de mois.
- Fruits, légumes et produits frais : environ 25 à 30 % du panier.
- Viande, poisson et charcuterie : poste souvent le plus lourd, autour de 25 % sur une base de 600 €.
- Produits laitiers, œufs, pain, céréales et féculents : base des repas du quotidien.
- Hygiène, entretien, boissons, snacks et plats préparés : catégories à suivre séparément.
Cette ventilation évite de comparer un panier alimentaire minimal avec un relevé bancaire qui comprend aussi la lessive, le shampoing, le papier toilette, les goûters ou les repas pris à l’extérieur. Pour mesurer vos progrès, gardez le même périmètre chaque mois. Si les produits d’entretien sont inclus un mois et exclus le suivant, la comparaison perd de sa valeur.
Les dépenses qui font vraiment varier le budget familial
Logement, région et mobilité : les écarts les plus structurants
Le loyer ou le remboursement immobilier détermine une grande partie de la marge disponible. Le coût du panier varie aussi selon le lieu d’achat. Pour un panier hebdomadaire de 20 produits, les montants cités sont de 119 € à Paris, 95 € en ville moyenne et 90 € en zone rurale. Un logement moins cher peut toutefois entraîner des frais de transport plus élevés si deux voitures, le carburant, l’entretien et les assurances deviennent nécessaires.
L’âge des enfants change le panier et les dépenses annexes
Les jeunes enfants peuvent générer des frais de garde, de couches et d’équipement. Avec des adolescents, les dépenses alimentaires, les vêtements, les activités, les abonnements et les transports prennent souvent davantage de place. La comparaison la plus utile se fait donc avec une famille dont la composition est proche de la vôtre, plutôt qu’avec une moyenne générale.
Un budget familial doit aussi tenir compte du calendrier des paiements. La cantine, les assurances, les échéances automobiles, la rentrée scolaire et les anniversaires peuvent déséquilibrer un mois pourtant maîtrisé. Créez une ligne « provisions annuelles », additionnez les dépenses irrégulières prévues sur douze mois, puis mettez de côté un douzième chaque mois. Une dépense importante devient ainsi une somme préparée progressivement, au lieu d’une facture difficile à absorber.
Construire son tableau de budget familial sans oublier les dépenses invisibles
Commencez par relever trois mois de relevés bancaires, sans chercher à modifier vos habitudes tout de suite. Classez ensuite chaque sortie d’argent en quatre groupes : les dépenses fixes, comme le loyer, les abonnements et les assurances ; les dépenses variables, comme les courses, le carburant et certains frais de santé ; les dépenses occasionnelles, comme les vêtements, les cadeaux et les activités ; enfin, les dépenses exceptionnelles, comme une réparation, des vacances ou les frais de rentrée.
- Inscrivez les revenus nets réellement perçus, en ajoutant les aides si elles sont régulières.
- Déduisez les dépenses fixes pour connaître la marge de manœuvre du foyer.
- Fixez un plafond pour chaque catégorie variable, notamment les courses et les loisirs.
- Annualisez les dépenses non mensuelles. Une assurance de 600 € par an correspond à 50 € à mettre de côté chaque mois.
- Comparez le budget prévu au montant réel une fois par semaine, puis ajustez le mois suivant.
Un tableau Excel, une application, un carnet ou une méthode d’enveloppes peuvent convenir. L’outil compte moins que la régularité du suivi. La méthode des 50/20/30 peut également servir de repère : 50 % pour les besoins essentiels, 20 % pour l’épargne et les objectifs, 30 % pour les envies. Si le logement absorbe déjà une part importante des revenus, adaptez ces proportions au lieu de les appliquer mécaniquement.
Réduire le budget courses sans appauvrir les repas
Les économies durables viennent surtout d’une organisation régulière. La planification des repas limite le gaspillage et réduit les achats impulsifs. Elle peut diminuer le gaspillage de 25 à 30 % et les achats impulsifs de 20 %. Préparez un menu simple, vérifiez les placards et achetez uniquement les ingrédients manquants. Cette méthode évite aussi de multiplier les passages en magasin, souvent associés à des achats non prévus.
- Prévoir deux repas végétariens par semaine pour alléger le poste viande et poisson.
- Cuisiner une quantité double et congeler une portion pour limiter le recours aux plats préparés.
- Comparer le prix au kilo, plutôt que le seul prix affiché en rayon.
- Privilégier les produits de saison et les formats adaptés à la consommation réelle du foyer.
- Utiliser les promotions pour des produits prévus, consommés ou faciles à stocker.
- Prévoir une petite enveloppe « extras » pour que les snacks et les envies ne réduisent pas le budget de base.
Les restes peuvent être intégrés au menu de la semaine suivante ou congelés lorsqu’ils ne seront pas consommés rapidement. Les produits disponibles dans les placards doivent aussi être pris en compte avant chaque course. Cette vérification réduit les doublons et facilite l’utilisation des aliments déjà achetés.
Associer les enfants à la liste de courses et au choix des menus peut limiter les demandes de dernière minute. Le budget devient alors un outil d’arbitrage familial, et non une suite de restrictions. L’objectif n’est pas de dépenser le moins possible, mais de distinguer ce qui est nécessaire, ce qui est choisi et ce qui doit être anticipé.
Articles qui pourraient vous intéresser :
 Jeux sensoriels pour bébé : stimuler son éveil sans saturer ses sens
 Levure de bière et allaitement : entre mythe galactogène et réalité nutritionnelle
 Activités enfants 4 ans : des idées simples avec une consigne à la fois
 Cadeau anniversaire enfant : choisir le bon présent et composer des pochettes équilibrées