Budget familial : transformez les dépenses annuelles en mensualités prévisibles
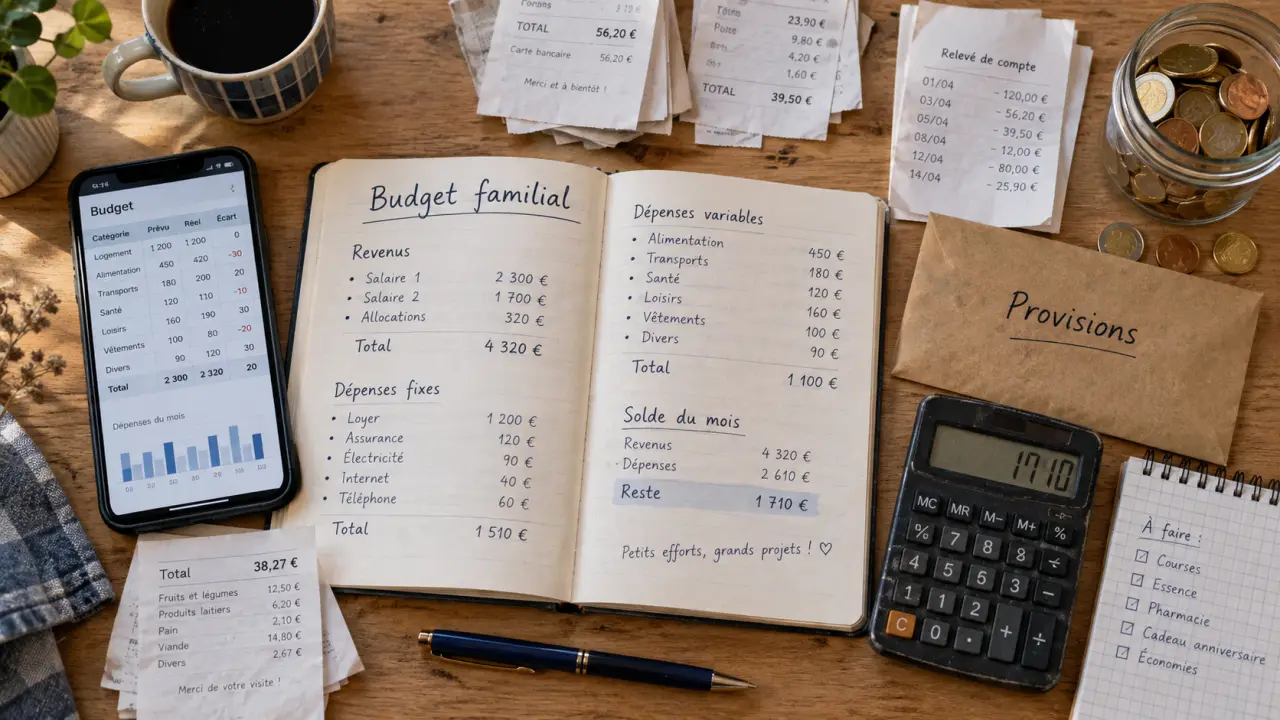
Un budget familial ne sert pas à se priver. Il permet de savoir, avant la fin du mois, ce que le foyer peut réellement dépenser, épargner ou consacrer à un projet. En réunissant les revenus, les charges et les dépenses à venir dans un même tableau, il devient plus simple d’éviter le découvert, de limiter les tensions et de conserver une marge pour les imprévus.
Partir du revenu réellement disponible du foyer
Un budget familial est un prévisionnel de trésorerie : il compare les entrées d’argent attendues aux sorties prévues sur une période, généralement un mois. Il doit refléter la situation réelle du foyer, qu’il s’agisse d’un couple, d’une famille monoparentale, recomposée ou d’un ménage avec des revenus irréguliers.
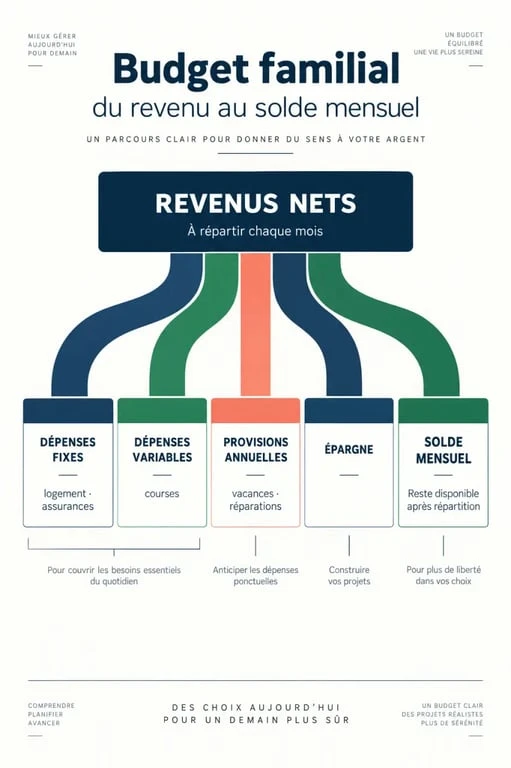
Recenser tous les revenus nets
Notez les sommes effectivement perçues sur le compte, et non les montants bruts indiqués sur un contrat de travail. Ajoutez les salaires nets, pensions, allocations, aides, revenus locatifs et activités complémentaires. Les primes occasionnelles et remboursements exceptionnels peuvent être inscrits à part. Les intégrer comme des revenus permanents donnerait une image trop optimiste du budget mensuel.
Pour les indépendants, les intérimaires ou les personnes dont les ressources varient, construisez le budget à partir d’un mois bas, c’est-à-dire d’un niveau de revenus prudent. Les mois plus favorables pourront servir à compléter le fonds d’urgence, à couvrir les dépenses annualisées ou à avancer sur un objectif d’épargne. Cette précaution évite de prendre des engagements fixes sur la base de recettes incertaines.
Calculer le reste à vivre et le solde prévisionnel
Le calcul de base est simple : revenus mensuels − dépenses obligatoires − dépenses courantes − épargne prévue = solde mensuel. Le reste à vivre correspond à la somme qui demeure après les charges contraintes, comme le logement, les crédits, les assurances, l’énergie ou les impôts. Il sert notamment à financer l’alimentation, les transports, la santé, les loisirs et les imprévus.
Un solde positif ne représente pas automatiquement une capacité d’épargne. Il faut encore vérifier que les dépenses rares ont été anticipées. À l’inverse, un solde négatif révèle un déséquilibre à corriger rapidement. Commencez par protéger les dépenses obligatoires et les remboursements de dettes coûteuses, puis examinez les postes facultatifs.
Classer les dépenses pour voir où agir
La qualité d’un budget familial dépend moins du nombre de lignes que du classement des dépenses. Trois catégories permettent de distinguer ce qui est difficile à modifier, ce qui peut être ajusté et ce qui doit être provisionné.
| Type de dépense | Exemples | Action utile |
|---|---|---|
| Dépenses fixes | Loyer ou crédit, assurances, abonnements, garde d’enfants, remboursements | Vérifier les contrats et supprimer les services inutilisés |
| Dépenses variables | Courses, carburant, vêtements, loisirs, restaurants, santé | Suivre les montants réels et fixer un plafond par poste |
| Dépenses annuelles ou exceptionnelles | Rentrée scolaire, vacances, réparations, cadeaux, impôts, entretien du véhicule | Diviser le coût estimé par 12 et mettre la somme de côté chaque mois |
Ne pas confondre prévisible et mensuel
Une dépense n’a pas besoin d’être mensuelle pour être prévisible. Une assurance payée une fois par an, les fêtes de fin d’année ou le contrôle technique sont connus à l’avance et doivent donc apparaître dans le budget. Par exemple, une facture annuelle de 360 euros représente une provision de 30 euros par mois. Cette annualisation évite que des dépenses attendues soient vécues comme des urgences.
Pour rendre le tableau plus fidèle, placez ces montants dans une colonne « provisions ». Vous pouvez ensuite réserver chaque mois la somme nécessaire sur un compte ou un livret distinct. Cette organisation permet de distinguer les prélèvements réguliers, les dépenses du quotidien et les frais annuels, souvent oubliés jusqu’au moment du paiement.
Construire un tableau de budget familial utilisable chaque mois
Un tableau efficace tient sur une page et sépare le prévisionnel du réel. Au début du mois, inscrivez les montants attendus. Au fil des semaines, complétez-les avec les dépenses réellement engagées. L’écart entre les deux fait ressortir les catégories à surveiller.
| Rubrique | Prévu | Réel | Écart |
|---|---|---|---|
| Revenus du foyer | À compléter | À compléter | Réel − prévu |
| Logement, énergie, assurances, crédits | À compléter | À compléter | Réel − prévu |
| Courses, transport, santé, enfants | À compléter | À compléter | Réel − prévu |
| Loisirs et dépenses discrétionnaires | À compléter | À compléter | Réel − prévu |
| Provisions annuelles et épargne | À compléter | À compléter | Réel − prévu |
| Solde mensuel | Revenus − dépenses | Revenus − dépenses | À analyser |
Donner une destination à chaque euro
La méthode du budget base zéro consiste à attribuer tout le revenu disponible à une catégorie : charges, vie courante, dettes, épargne, projets ou loisirs. Le but n’est pas de terminer le mois avec un compte vide, mais de décider à l’avance du rôle de chaque somme. Une enveloppe « vacances », « rentrée » ou « réparations » réduit les arbitrages difficiles au moment de payer.
Commencez par un objectif réaliste : constituer une épargne de précaution, rembourser une dette à taux élevé, financer des travaux ou préparer les vacances. Un fonds d’urgence peut être amorcé à partir de 1 000 euros, puis renforcé progressivement selon la stabilité des revenus et les besoins du foyer. Programmez un virement le jour où les revenus arrivent. L’épargne devient ainsi une charge planifiée plutôt qu’un montant restant en fin de mois.
Suivre sans transformer le budget en contrainte quotidienne
Un budget n’est utile que s’il est consulté. Prévoyez un point court chaque semaine pour vérifier les courses, les transports et les dépenses exceptionnelles, puis une revue plus complète à la fin du mois. Ce rythme permet de corriger un dépassement avant qu’il ne compromette les prélèvements à venir.
Choisir l’outil adapté au foyer
Un tableau Excel, Google Sheets ou Numbers convient aux personnes qui souhaitent personnaliser les catégories et partager le document. Un calculateur de budget simple est pratique pour obtenir une première estimation, notamment lorsqu’il convertit les dépenses hebdomadaires en moyenne mensuelle. Les budgets types de l’UNAF peuvent aussi servir de point de comparaison selon la composition de la famille, sans remplacer vos propres relevés.
Les applications de gestion budgétaire et certaines applications bancaires facilitent la catégorisation des opérations, les notifications de transactions et le suivi du solde. Avant d’autoriser une connexion à vos comptes, vérifiez les conditions d’accès, les données collectées et la possibilité de désactiver l’autorisation. L’outil le plus adapté reste celui que tous les adultes concernés consultent régulièrement.
Réduire les écarts sans créer de frustrations
Lorsque le budget est déficitaire, évitez de couper dans tous les postes sans distinction. Commencez par les abonnements peu utilisés, les achats impulsifs et les fournisseurs qui n’ont jamais été comparés. Fixez ensuite une enveloppe réaliste pour les courses et les loisirs. Comparer les assurances, l’énergie, les forfaits ou les solutions de transport peut dégager une marge plus durable qu’une privation ponctuelle.
Associez les membres du foyer aux décisions importantes : dépenses des enfants, vacances, équipement et projets communs. Les priorités deviennent plus faciles à respecter lorsqu’elles sont connues de tous. Révisez enfin le budget lors d’une naissance, d’un déménagement, d’une séparation, d’un changement d’emploi ou d’une hausse des charges. Un budget familial équilibré reste un document vivant, ajusté à la réalité du foyer.
- Budget familial : transformez les dépenses annuelles en mensualités prévisibles - 1 octobre 2026
- Salle de bain zéro déchet : commencez par réduire avant de remplacer - 30 septembre 2026
- Une famille de 4 personnes dépense généralement 450 à 900 € par mois en alimentation - 29 septembre 2026
Articles qui pourraient vous intéresser :
 3 modèles de to do list pour structurer vos journées et alléger votre charge mentale
 Défi budget à imprimer : 4 méthodes concrètes pour épargner 1378€ sans effort
 Fin des chèques chez Lidl : calendrier de déploiement et 4 alternatives pour vos courses
 Activités enfants Lille : le bon choix selon l’âge, la météo et le budget